Pular para o conteúdo

Veja quanto cada jeito de alugar custa de verdade.

Plataforma, imobiliária, fiador, caução ou seguro-fiança. O que sai do seu bolso na assinatura, o que pesa todo mês e o que volta quando você entrega as chaves.

Em poucas linhas

  • Plataforma: não pede garantia. Em troca, o boleto de todo mês traz uma taxa de serviço e o seguro contra incêndio.
  • Imobiliária: a taxa dela é do dono do imóvel, não sua. O seu custo é a garantia que ela pedir.
  • Fiador: não custa nada para você. O risco inteiro fica com ele, inclusive o imóvel onde mora.
  • Caução: até três aluguéis de uma vez, na assinatura. É o único jeito em que o dinheiro volta.
  • Seguro-fiança: o preço só aparece na análise, e o que você paga não volta.

Plataforma, imobiliária, fiador, caução ou seguro-fiança: o que sai do seu bolso

Equipe ComparaAluguel de moradia · outubro de 2026

Antes de tudo, são duas perguntas, não uma

Quem procura casa para alugar costuma colocar tudo no mesmo saco: “vou de QuintoAndar, de imobiliária ou de fiador?”. Só que isso mistura duas decisões diferentes.

A primeira é por onde você aluga: numa plataforma digital ou numa imobiliária (ou direto com o dono, que é um caso à parte e aparece mais para o fim). A segunda é com que garantia: fiador, caução ou seguro-fiança.

A plataforma junta as duas coisas. Ela aprova o seu cadastro e dispensa a garantia, porque quem garante o dono é ela mesma. Na imobiliária, a garantia continua existindo, e é você quem escolhe (ou negocia) qual das três vai usar.

Por isso, nesta página, a plataforma aparece ao lado das garantias, e a imobiliária aparece como o lugar onde as garantias moram. Parece confuso no começo. Mas é assim que o dinheiro anda, e a conta só fecha quando a gente separa as duas perguntas.

O que a lei já tira da sua conta

Muita gente paga o que não precisava porque não conhece três regras da Lei do Inquilinato. São curtas.

A primeira: a taxa de administração da imobiliária e a taxa de intermediação (aquela que paga o trabalho de achar o inquilino) são do dono do imóvel. A lei diz isso com todas as letras e inclui no pacote as despesas para conferir o cadastro do inquilino e do fiador. Ou seja: “taxa de cadastro”, “taxa de análise de ficha” e parentes próximos não são conta sua.

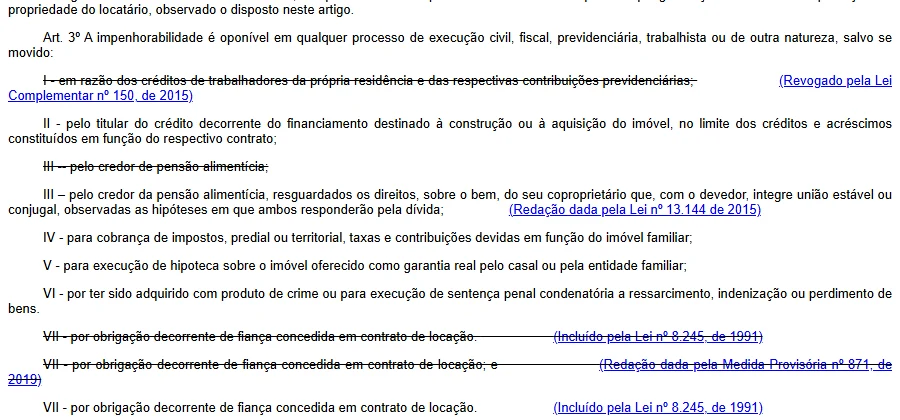
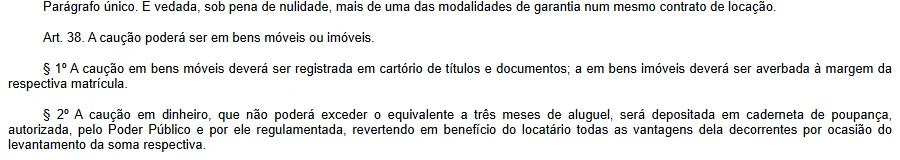
A segunda: o contrato só pode ter uma garantia. Fiador e caução juntos, ou caução e seguro-fiança juntos, deixam a garantia nula. E exigir mais de uma é contravenção penal. Se pedirem as duas “para garantir”, já sabe.

A terceira: cobrar do inquilino qualquer valor além do aluguel e dos encargos permitidos também é contravenção. Encargo permitido é o que a lei e o contrato preveem: condomínio do dia a dia, IPTU quando o contrato passa para você, contas de consumo.

Nada disso dispensa ler o contrato. Mas já corta do orçamento umas cobranças que aparecem com cara de normal.

No dia da assinatura: quem pede dinheiro na hora

É aqui que os cinco jeitos mais se afastam um do outro.

Com fiador, o dia da assinatura não pede nada do seu bolso além do primeiro aluguel no vencimento. É o jeito mais leve de entrar, de longe.

Com caução, a lei deixa pedir até três meses de aluguel. Três aluguéis de uma vez, mais a mudança, mais a geladeira que não cabe na cozinha nova... É o jeito mais pesado de entrar, e é aí que muita gente desiste dele.

Com seguro-fiança, você paga a primeira parcela do prêmio (prêmio é o nome do preço do seguro). A Porto, por exemplo, parcela em até 60 vezes sem juros no cartão ou em 12 no débito automático. Parcelar alivia a entrada. Não muda o total.

Na plataforma, a primeira fatura chega com aluguel e IPTU proporcionais aos dias do primeiro mês, a taxa de serviço e o seguro contra incêndio cheio, para os 30 dias seguintes. Não há depósito. Também é uma entrada leve.

Na imobiliária, a entrada é a da garantia que você escolheu. Ela não soma nada por conta própria, como vimos lá em cima.
Faça a conta com o seu aluguel

Digite o aluguel do imóvel que você quer. Se tiver, digite também o percentual da taxa de serviço que aparece no anúncio da plataforma e o prêmio anual da sua cotação de seguro-fiança. Os números são seus: a conta não guarda nem envia nada.

Sem número digitado, cada lâmina mostra a regra. Com o aluguel, ela mostra o valor.

No dia da assinatura
Primeira fatura: aluguel e IPTU proporcionais, seguro contra incêndio cheio e taxa de serviço
Todo mês, além do aluguel
Taxa de serviço (percentual no anúncio) e seguro contra incêndio, além de aluguel, condomínio e IPTU
No fim, volta para você
Nada: não há dinheiro parado

Em doze meses, sai e não voltaDoze meses de taxa de serviço e de seguro contra incêndio. Digite o percentual do anúncio.

Não volta
No dia da assinatura
A garantia escolhida (fiador, caução ou seguro-fiança)
Todo mês, além do aluguel
Aluguel e encargos do contrato; a taxa da imobiliária é do dono
No fim, volta para você
Depende da garantia

Em doze meses, sai e não voltaO da garantia que você escolher. A taxa da imobiliária é do dono.

Depende
No dia da assinatura
Nada em dinheiro
Todo mês, além do aluguel
Nada além do aluguel e dos encargos
No fim, volta para você
Não há o que voltar; o risco fica com o fiador até a entrega das chaves

Em doze meses, sai e não voltaNada para você. O risco fica com o fiador até a entrega das chaves.

Nada sai
No dia da assinatura
Até três aluguéis de uma vez
Todo mês, além do aluguel
Nada além do aluguel e dos encargos
No fim, volta para você
O valor depositado mais o rendimento da poupança, descontado o que o contrato permitir (aluguel atrasado, dano)

Em doze meses, sai e não voltaNada se perde. O dinheiro fica parado na poupança e volta no fim.

Volta
No dia da assinatura
Primeira parcela do prêmio
Todo mês, além do aluguel
Parcela do prêmio, se parcelado
No fim, volta para você
Nada: o prêmio é gasto, como qualquer seguro

Em doze meses, sai e não voltaO prêmio do primeiro ano. Digite o valor da sua cotação.

Não volta

O seguro contra incêndio aparece por imóvel e não entra na conta. Na plataforma, ele vem no boleto; na imobiliária, vai para você se o contrato disser isso.

Todo mês: o custo que não aparece no anúncio

O valor do aluguel na foto do anúncio quase nunca é o que você paga. A diferença mora em três lugares.

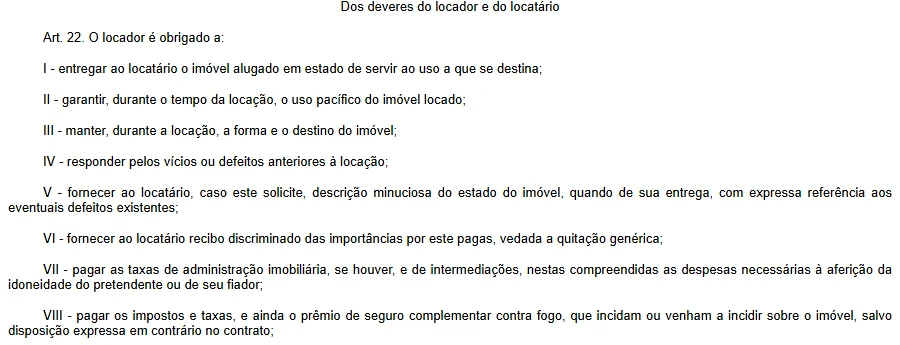
O primeiro é o seguro contra incêndio. A lei manda o dono pagar, “salvo disposição expressa em contrário no contrato”. E o contrato pode passar a conta para você. Na plataforma, por exemplo, o seguro vem no boleto do inquilino todo mês, e o valor muda de imóvel para imóvel.

O segundo é a taxa de serviço da plataforma. A ajuda do QuintoAndar explica que ela é “uma porcentagem em cima do valor do aluguel mensal”. O percentual não aparece na página de ajuda. Ele aparece no anúncio de cada imóvel. Então o conselho é simples: antes de se apaixonar pela varanda, ache esse número e faça a conta de doze meses.

O terceiro é a parcela do seguro-fiança, se você parcelou. Ela não entra no boleto do aluguel, mas sai do mesmo salário.

E tem um quarto, menor, que pega quem paga no cartão: na plataforma, pagar a fatura no crédito tem taxa adicional de 3% sobre o total. Com fiador ou caução, o mês fica só com aluguel e encargos. É o mês mais barato dos cinco, desde que você tenha conseguido entrar.

No dia de sair: o que volta para você

Esta é a parte que quase ninguém olha na hora de escolher. E é a que mais muda a conta.

A caução é o único jeito em que o dinheiro volta. A lei manda deixar o valor numa caderneta de poupança, e o rendimento é seu. Na entrega das chaves, você recebe o depósito mais o que a poupança rendeu, descontado o que o contrato permitir (aluguel atrasado, um dano no imóvel). Rende pouco? Rende. Mas volta.

O seguro-fiança não volta. É seguro: você paga pela proteção do período, como paga o seguro do carro, e no fim do contrato não sobra saldo.

A taxa de serviço da plataforma também não volta. Ela paga o serviço do mês.

Com fiador, não há dinheiro para voltar. Há uma pessoa para liberar, o que é outra história (e merece seção própria).

Em qualquer jeito, sair antes do prazo tem multa. A lei manda a multa ser proporcional ao tempo que faltava. Quem já cumpriu quase todo o contrato paga bem menos do que quem sai no terceiro mês.

Fiador não custa nada para você. Para ele, custa

O fiador é o jeito mais barato para o inquilino e o mais caro para quem assina por ele.

A Lei 8.009 protege a casa da família contra penhora, com algumas exceções. Uma delas é a dívida de fiança em contrato de locação. Traduzindo: se o inquilino deixa de pagar e a dívida chega na Justiça, o imóvel onde o fiador mora pode ser penhorado.

E o compromisso dura. Salvo contrato em contrário, a fiança vai até a entrega das chaves, mesmo que o contrato vença e a locação continue por prazo indeterminado. Nesse caso, o fiador pode avisar que quer sair, mas ainda responde por 120 dias depois do aviso. Se ele sair, morrer ou falir, o dono pode pedir nova garantia em 30 dias, sob pena de desfazer a locação.

Nosso conselho: se alguém da família topar ser seu fiador, mostre esta seção para essa pessoa antes de assinar. Favor bom é favor que se entende.

Seguro-fiança: o preço que ninguém publica

A Porto publica o que o seguro cobre. Não publica quanto custa. O preço sai na análise de cada inquilino e de cada imóvel, que, segundo a própria seguradora, é imediata e feita on-line.

O que dá para saber antes é a cobertura. Na Fiança Locatícia da Porto, a básica cobre aluguel e multa por atraso até 30 vezes o aluguel. Por fora, entram condomínio e IPTU, danos ao imóvel, pintura, multa por rescisão e contas de água, luz e gás, cada um com seu limite. A versão Essencial tem limites menores em danos e pintura. E a validade acompanha o contrato, até 5 anos.

O detalhe que muda a conta: cada cobertura extra encarece o prêmio. Antes de aceitar o pacote completo, pergunte quais coberturas o dono exige de verdade. A lei diz que o seguro-fiança tem de abranger todas as obrigações do inquilino, mas isso não quer dizer que você precise comprar todo adicional oferecido.

Caução: o dinheiro que fica parado e volta

A caução em dinheiro tem duas regras de ouro. Não passa de três aluguéis, e fica na poupança, com rendimento para você.

Ela é ótima para quem tem a reserva e não quer depender de ninguém nem pagar seguro. E é ruim para quem vai precisar daquele dinheiro durante o contrato, porque ele fica preso até a entrega das chaves.

Um parente próximo da caução é o título de capitalização. A Porto oferece um para alugar sem comprovar renda, com resgate do valor no fim do contrato. A lógica é parecida (dinheiro que volta), mas as regras de rendimento e resgate são do título, não da poupança. Leia antes de trocar um pelo outro.

Os cinco num quadro só

Custo de cada jeito de alugar para o inquilino, em três momentos, e o que cada fonte publica de preço em outubro de 2026.
JeitoNo dia da assinaturaTodo mês, além do aluguelNo fimPreço publicado, outubro de 2026
PlataformaPrimeira fatura: aluguel e IPTU proporcionais, seguro contra incêndio cheio e taxa de serviçoTaxa de serviço (percentual no anúncio) e seguro contra incêndio, além de aluguel, condomínio e IPTUNada: não há dinheiro paradoPercentual no anúncio de cada imóvel
ImobiliáriaA garantia escolhida (fiador, caução ou seguro-fiança)Aluguel e encargos do contrato; a taxa da imobiliária é do donoDepende da garantiaTaxa do dono, fora da sua conta
FiadorNada em dinheiroNada além do aluguel e dos encargosNão há o que voltar; o risco fica com o fiador até a entrega das chavesR$ 0 para o inquilino
CauçãoAté três aluguéis de uma vezNada além do aluguel e dos encargosO valor depositado mais o rendimento da poupança, descontado o que o contrato permitir (aluguel atrasado, dano)Até 3 aluguéis, que voltam
Seguro-fiançaPrimeira parcela do prêmioParcela do prêmio, se parceladoNada: o prêmio é gasto, como qualquer seguroNão publicado: sai na análise

E se não houver garantia nenhuma?

Acontece muito com quem aluga direto com o dono. A lei permite: sem garantia, o dono pode cobrar o aluguel adiantado, até o sexto dia útil do mês que vai começar. É a única hipótese em que o aluguel adiantado é permitido, fora a locação por temporada.

Na prática, você paga o mês antes de morar nele. Não é um custo a mais, mas aperta o caixa do primeiro mês. E sem imobiliária e sem plataforma, a vistoria e o contrato ficam por sua conta. Vale anotar o estado do imóvel com fotos no primeiro dia.

A nossa leitura

Não existe jeito vencedor. Existe o jeito que cabe na sua situação.

Tem um fiador com imóvel, que entende o risco e topa correr? É o caminho mais barato. Ponto.

Tem a reserva e não vai precisar dela? Então a caução é o único jeito em que o dinheiro volta. Para quem vai ficar o contrato inteiro, costuma ser a conta mais honesta.

Sem uma coisa nem outra, sobram a plataforma e o seguro-fiança. Aqui a decisão é de número: some doze meses da taxa de serviço e do seguro contra incêndio, de um lado, e o prêmio do seguro-fiança, do outro. A plataforma mostra o percentual no anúncio, e a seguradora mostra o prêmio na análise. Com os dois números na mão, a conta leva dois minutos.

Na dúvida, desconfie de qualquer cobrança que não seja aluguel, encargo ou garantia. A lei está do seu lado nisso.

Dúvidas

O dono pode pedir fiador e caução ao mesmo tempo? Não. O contrato só pode ter uma garantia, e pedir mais de uma é contravenção.

Quem paga o seguro contra incêndio? Pela lei, o dono, a não ser que o contrato diga o contrário. Leia a cláusula antes de assinar.

A imobiliária pode cobrar taxa de cadastro ou de contrato? A lei põe a intermediação e a checagem de cadastro na conta do dono. Cobrança além do aluguel e dos encargos permitidos é contravenção. Se cobrarem, pergunte em que artigo do contrato está, e procure o Procon da sua cidade se precisar.

Posso trocar a garantia no meio do contrato? Só com acordo com o dono. A lei prevê troca por iniciativa dele em alguns casos (como a saída do fiador), não por vontade do inquilino.